Consultar tu buró de crédito gratis es un derecho: cada doce meses puedes pedir tu Reporte de Crédito Especial sin costo, directo con la sociedad de información crediticia; la ley que las regula te lo concede. Ojo: pagar una deuda no borra el registro, lo actualiza a liquidado. Solo el plazo legal lo elimina, y nadie puede cobrarte por eso.
Hay dos cosas sobre el buró de crédito gratis que casi nadie tiene claras al mismo tiempo, y las dos cuestan dinero cuando se ignoran: que consultarlo no cuesta nada y es un derecho tuyo, y que limpiarlo pagándole a alguien no se puede. Este artículo cubre las dos, y aplica a México, donde las sociedades de información crediticia son Buró de Crédito y Círculo de Crédito.
Antes de entrar: tener historial no es tener una mancha. El historial es un registro de cómo se han comportado tus créditos, no una lista de castigo, y quien nunca ha pedido uno tampoco tiene historial que mostrar. Revisarlo no es asunto de gente endeudada. Es mantenimiento, como revisar tu estado de cuenta.
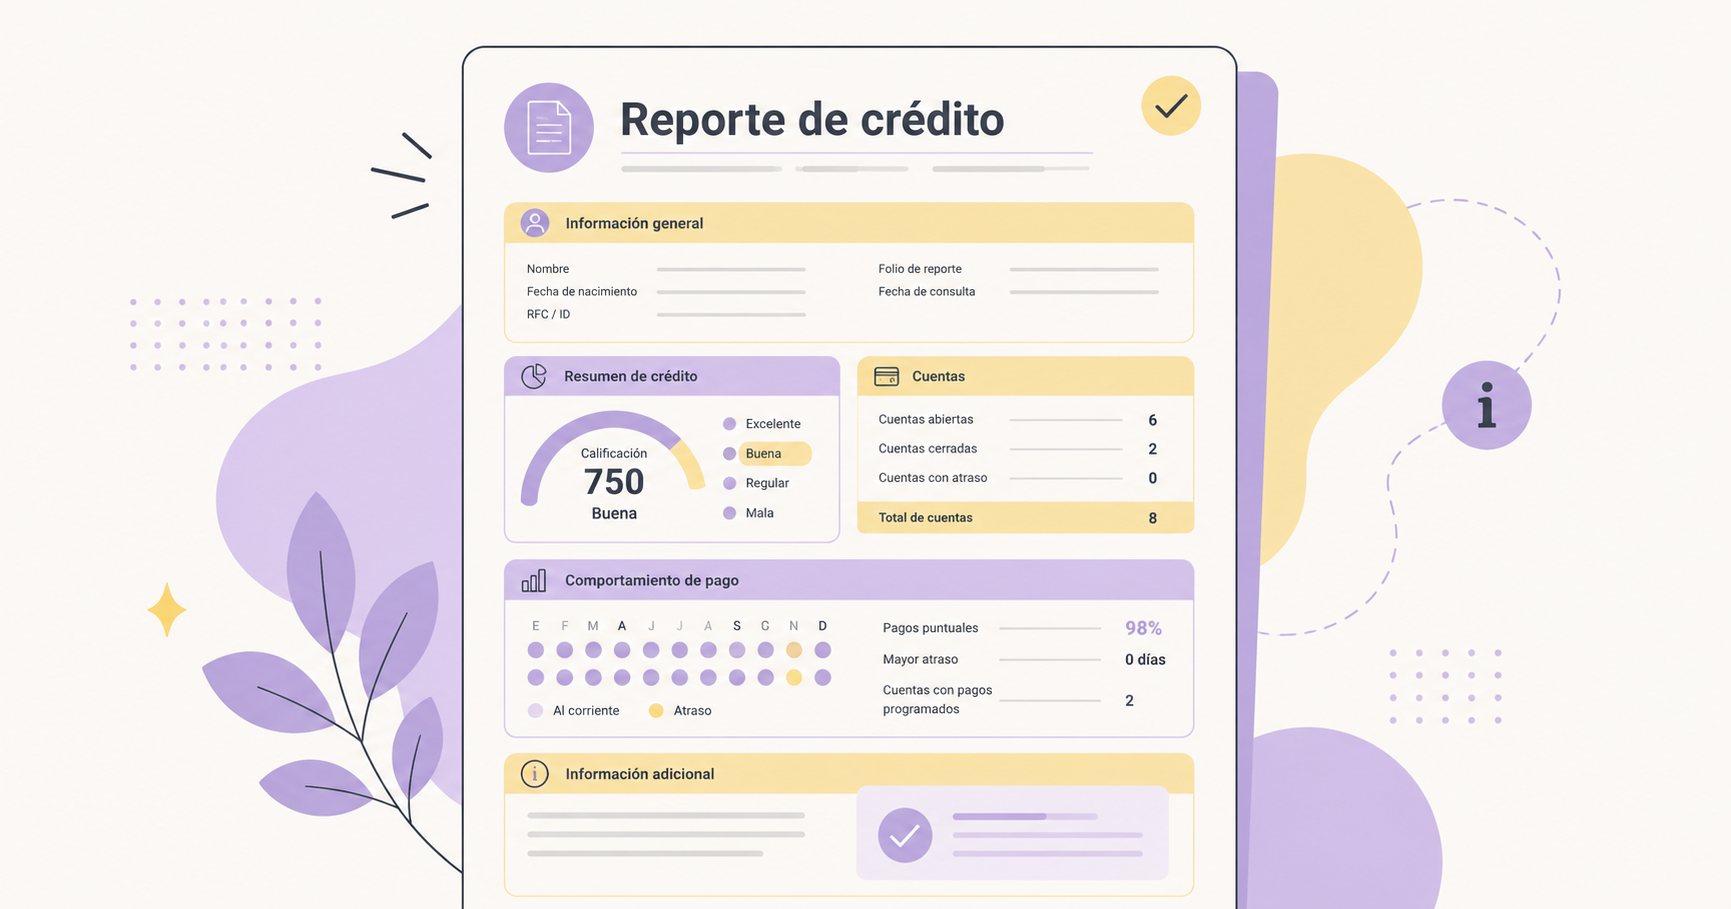
¿Qué es el Reporte de Crédito Especial y qué trae?
Es el documento en el que una sociedad de información crediticia te entrega, a ti, todo lo que tiene registrado sobre tus créditos. “Sociedad de información crediticia” suena a mucho, pero es simplemente el nombre técnico de las empresas que llevan ese registro: en México, Buró de Crédito y Círculo de Crédito.
Lo que vas a encontrar dentro, a grandes rasgos:
- Tus créditos, abiertos y cerrados: tarjetas, préstamos personales, automotrices, hipotecarios, y también servicios que reportan, como algunas telefónicas o tiendas departamentales.
- Cómo has pagado cada uno: el historial de pagos mes a mes, que es la parte que más miran quienes te evalúan.
- Saldos y montos de lo que debes hoy.
- Quién te ha consultado y en qué fecha.
- Tus datos de identificación tal como los tienen registrados.
Hay tres motivos por los que vale la pena verlo aunque no vayas a pedir ningún crédito. Primero, detectar errores: un crédito que ya liquidaste y aparece abierto, o un dato mal capturado. Segundo, detectar créditos que no reconoces, que es la manera más directa de descubrir que alguien usó tu identidad. Y tercero, saber en qué situación llegas antes de que te evalúen, en lugar de enterarte cuando te rechazan.
¿Quién te da el derecho a pedirlo gratis, y cada cuándo?
El derecho a recibir tu Reporte de Crédito Especial sin costo lo concede la Ley para Regular las Sociedades de Información Crediticia. Es importante decirlo con precisión porque casi siempre se cuenta mal: CONDUSEF difunde este derecho, publica alertas y te orienta si tienes un problema, pero no es quien lo otorga. Lo otorga la ley, y las obligadas a cumplirlo son las propias sociedades de información crediticia.
Que la diferencia parezca un detalle no significa que lo sea. Si crees que es una cortesía de una institución, suena a algo que se puede negar. Si sabes que es una obligación legal de la empresa que guarda tus datos, sabes que se exige.
Y aquí va el matiz que más confusión provoca: es cada doce meses, no “una vez al año”. No es lo mismo. “Una vez al año” se entiende como año calendario, y lleva a pensar que el contador se reinicia el 1 de enero. El conteo corre desde tu última solicitud: si lo pediste en marzo, el siguiente gratuito te toca al cumplirse los doce meses de esa fecha, no en enero.
Consejo práctico que no cuesta nada: anota la fecha en la que lo pediste. Es el único dato que necesitas para saber cuándo te toca el siguiente sin costo, y también es lo primero que te van a preguntar si te dicen que ya no aplica. Si necesitas otro reporte antes de que se cumplan los doce meses, puede tener un costo: el que la ley te garantiza sin cobro es el de cada doce meses.
¿Cómo se pide, paso a paso?
El proceso es más corto de lo que la gente imagina, y se hace directo con la sociedad de información crediticia. No hay intermediarios, no hay gestores y no hace falta contratar a nadie.
- Entra a los sitios oficiales de Buró de Crédito o de Círculo de Crédito. Son dos sociedades distintas, así que su información puede no ser idéntica; si quieres el panorama completo, pide el de cada una.
- Ten a la mano tu identificación fiscal o tu clave de población —RFC o CURP— y los datos de alguno de tus créditos.
- Contesta la validación de identidad. Son preguntas sobre tus propios créditos, del tipo “cuál de estos bancos te dio una tarjeta” o “de cuánto es tu pago mensual”. Sirven para confirmar que eres tú y no alguien más pidiendo tu información.
- Recibe el reporte, normalmente en PDF a tu correo.
Un punto que suele frustrar a la gente y hace que se rinda a la mitad: si la validación de identidad no pasa, no significa que perdiste el derecho. Pasa seguido, sobre todo si tus créditos son viejos o si tus datos de contacto cambiaron. La vía en línea no es el único canal: cada sociedad tiene otras vías de atención para solicitarlo.
Y aquí una advertencia que vale para todo el trámite: no llegues buscando en un buscador. Los sitios clonados viven exactamente de eso, de aparecer arriba cuando alguien teclea “buró de crédito gratis”. Si el formulario te rechaza y no sabes cómo seguir, la ruta segura es CONDUSEF —es una institución pública, orienta sin costo y te dice ante quién y cómo hacer el trámite—, no un tercero que se ofrezca a “conseguirlo por ti”.
¿Se puede “limpiar” el buró de crédito pagando?
No. Y esta es la parte del artículo que más dinero puede ahorrarte.
Y aquí hay que separar dos cosas que casi siempre se cuentan como si fueran una sola, porque confundirlas es justo lo que explotan los fraudes:
- Pagar no borra el registro: lo actualiza. Cuando liquidas una deuda o llegas a un acuerdo con quien te prestó, el crédito no desaparece de tu historial: pasa a aparecer como liquidado o cerrado. Sigue ahí, con su historia de pagos, y eso está bien: lo que quien te evalúa ve entonces es una deuda que sí resolviste.
- Eliminarse del historial, se elimina solo por el paso del tiempo. Un registro deja de mostrarse cuando transcurre el plazo que marca la ley. Esa es la única vía de eliminación, y no depende de nadie: ocurre sola.
Léelo otra vez, porque es la frase que más dinero puede ahorrarte de todo el artículo: ni pagando se borra un registro. Pagar cambia su estatus, que es una cosa distinta y también valiosa. Por eso nadie —ni un despacho, ni un gestor, ni una página con formulario— tiene la facultad de borrarlo: quien mantiene el dato no es quien te cobra la gestión, y el único que “borra” es el calendario.
Por eso existen sitios que cobran por ese servicio inexistente. CONDUSEF ha publicado alertas sobre páginas apócrifas que se hacen pasar por instituciones oficiales y ofrecen sacarte del buró a cambio de un pago. No vamos a nombrar ninguna aquí, porque nombrarlas les da justo el reconocimiento que buscan. Mejor quédate con el patrón, que es siempre el mismo:
| Señal | Qué está pasando en realidad |
|---|---|
| “Te borramos del buró” | Ofrecen algo que legalmente no pueden hacer |
| Te piden un depósito por adelantado | El cobro es el negocio; el servicio no existe |
| Prisa: “la promoción vence hoy” | La urgencia sirve para que no verifiques |
| Un sitio que se parece al oficial, con dirección ligeramente distinta | Suplantación: alguien se hace pasar por la institución para que le entregues tus datos |
| Te piden datos completos de tus tarjetas o contraseñas | El objetivo no es tu historial: son tus cuentas |
El daño de caer aquí es doble, y esa es la parte que no se ve al principio: pierdes lo que pagaste, y encima entregaste tus datos personales y crediticios a alguien que ya demostró a qué se dedica.
Si ya diste dinero o datos a un sitio así, hay tres cosas que hacer el mismo día, en este orden: avisa a tu banco o a la institución de tus tarjetas para que bloqueen lo que haya que bloquear, cambia las contraseñas que hayas tecleado ahí, y presenta el caso ante CONDUSEF, que es la instancia pública que atiende y orienta en estos asuntos. Denunciarlo también sirve para el siguiente: así es como esas alertas se publican.
Y si lo que ves en tu reporte es un error —un crédito liquidado que aparece abierto, un dato mal capturado— ahí sí hay algo que hacer, y no pasa por pagarle a un intermediario: existe un procedimiento de reclamación ante la propia sociedad de información crediticia, y CONDUSEF orienta sobre cómo llevarlo. Corregir un error no es lo mismo que borrar una deuda real, y solo lo primero es posible.
¿Y si el reporte trae deudas que sí son tuyas?
Entonces el reporte hizo su trabajo: te dio la foto completa, con todo y lo incómodo. Y una deuda que ya está en el registro no se arregla dejando de mirarla.
El orden que sí funciona es aburrido y es el mismo siempre: saber exactamente cuánto debes y a quién, ver qué cabe en tu presupuesto de este mes, y buscar acuerdo con quien te prestó antes de que la deuda siga creciendo. Nada de eso requiere pagarle a un intermediario. Si el problema es que el mes no cierra, ese es otro tema y lo tratamos aparte en cuando la quincena no alcanza. Y si quieres ver todo el panorama y no solo la parte del crédito, ahí entra ordenar tus finanzas completas.
Una última cosa para quien lee desde otro país: la ley, los nombres y el procedimiento de arriba son de México, pero el principio viaja igual de bien. Donde vives seguramente existe un registro equivalente, alguna vía para consultar tus propios datos y, casi seguro, alguien cobrando por “borrarlos”. Averigua cómo se llama ese registro en tu país y ante qué autoridad se reclama, y aplica exactamente el mismo criterio: consultar es tuyo, y borrar no se vende.
Preguntas frecuentes
¿Cada cuándo puedo pedir mi reporte de crédito gratis?
Cada doce meses, contados desde tu última solicitud y no desde el 1 de enero. Esa distinción importa: “una vez al año” hace pensar en año calendario, pero el conteo corre desde la fecha en que lo pediste, así que conviene anotarla. El derecho a ese Reporte de Crédito Especial sin costo lo concede la Ley para Regular las Sociedades de Información Crediticia, y quienes están obligadas a cumplirlo son las sociedades de información crediticia: en México, Buró de Crédito y Círculo de Crédito. CONDUSEF difunde y orienta sobre este derecho, pero no es quien lo otorga.
¿Qué necesito para pedir mi Reporte de Crédito Especial?
Se pide directo en los sitios oficiales de Buró de Crédito o de Círculo de Crédito, sin intermediarios. Necesitas tu RFC o tu CURP y los datos de alguno de tus créditos, porque tendrás que contestar una validación de identidad: preguntas sobre tus propios créditos que confirman que eres tú y no alguien más pidiendo tu información. El reporte llega normalmente en PDF a tu correo. Si la validación en línea no pasa —algo que ocurre seguido si tus créditos son viejos o tus datos de contacto cambiaron— no perdiste el derecho: cada sociedad tiene otras vías de atención para solicitarlo, y CONDUSEF orienta sin costo sobre cómo y ante quién hacer el trámite. No lo busques en un buscador: los sitios clonados viven de aparecer ahí.
¿Alguien puede borrar mis deudas del buró por un pago?
No, y conviene separar dos cosas que suelen contarse como una sola. Pagar una deuda o llegar a un acuerdo con quien te prestó no borra el registro: lo actualiza, y el crédito pasa a aparecer como liquidado o cerrado, con su historia de pagos a la vista. La única vía por la que un registro deja de mostrarse es el paso del tiempo, cuando transcurre el plazo que marca la ley. Ni pagando se borra, así que ningún despacho, gestor o sitio web puede borrarlo por un cobro. CONDUSEF ha publicado alertas sobre páginas apócrifas que se hacen pasar por instituciones oficiales y ofrecen sacarte del buró a cambio de un depósito. El riesgo es doble: pierdes lo que pagaste y entregas tus datos personales y crediticios.
¿Qué hago si mi reporte tiene un error o un crédito que no reconozco?
Corregir un error sí es posible, a diferencia de “borrar” una deuda real, y no pasa por pagarle a un intermediario. Existe un procedimiento de reclamación ante la propia sociedad de información crediticia que emitió el reporte, y CONDUSEF orienta sobre cómo llevarlo. Los casos típicos son un crédito que ya liquidaste y sigue apareciendo abierto, un saldo que no corresponde o un dato de identificación mal capturado. Si de plano no reconoces un crédito completo, trátalo como posible uso de tu identidad y repórtalo de inmediato, tanto a la sociedad de información crediticia como a la institución que aparece otorgándolo.
Eduardo Sucarrats
Co-Fundador y Director · CFA, CAIA
Tu reporte te dice qué debes y cómo has pagado. Lo que no te dice es qué hacer con eso: en qué orden atacar cada deuda, qué cabe en tu presupuesto y qué acuerdos vale la pena buscar. Si quieres esa conversación con tus números enfrente y sin fórmulas genéricas, eso es una Asesoría financiera personal.