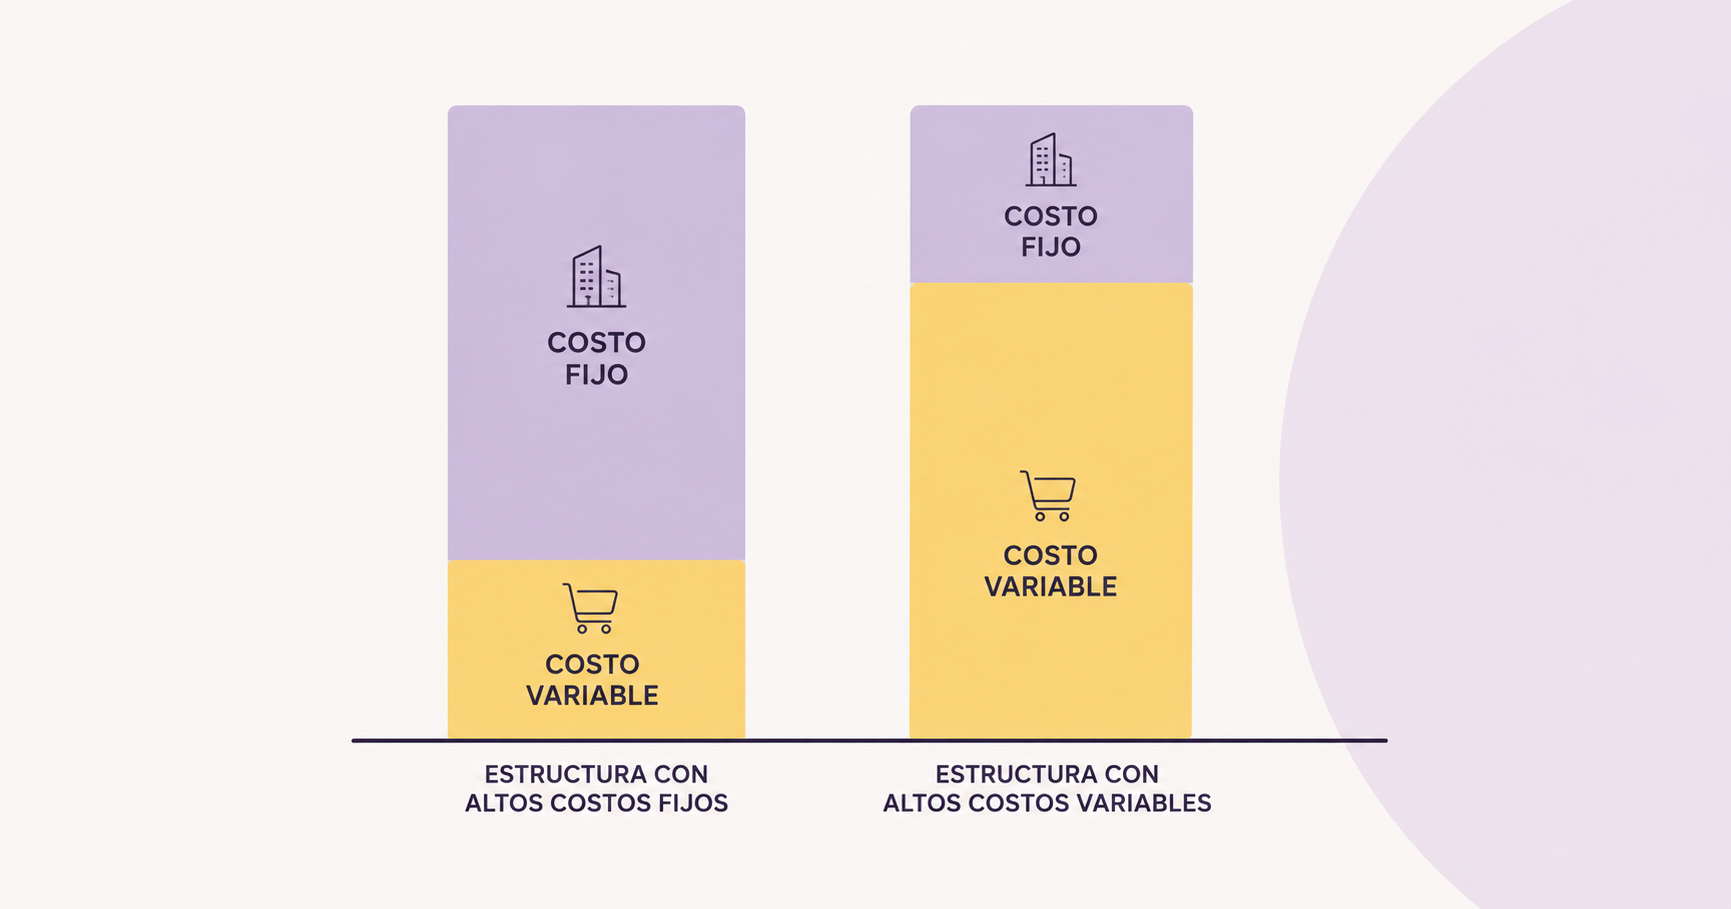
La palanca operativa es qué tanto de tus costos son fijos en lugar de variables. Entre más costos fijos tengas, más se amplifica el efecto de cualquier cambio en tus ventas sobre tu utilidad: ganas muchísimo más cuando vendes bien, y pierdes muchísimo más cuando vendes mal. No es buena ni mala, pero define tu riesgo.
Dos negocios del mismo tamaño, vendiendo lo mismo, ganando lo mismo. Llega un año flojo, las ventas de los dos caen 20%. Uno termina el año ganando dinero. El otro termina en números rojos y despidiendo gente.
No pasó nada distinto entre ellos. La diferencia estaba desde antes, escondida en cómo estaban armados sus costos. A eso se le llama palanca operativa, y es probablemente el concepto de finanzas corporativas que más decisiones explica y menos gente conoce por su nombre.
¿Qué es la palanca operativa?
Todos los costos de un negocio caben en dos cubetas.
Costos fijos: los que pagas vendas o no vendas. La renta del local, los sueldos base, el software, los seguros, la depreciación de tu equipo. Si mañana no vendes ni un peso, esos costos llegan igual.
Costos variables: los que solo existen cuando vendes. La materia prima, el empaque, el envío, las comisiones del vendedor, la mercancía que compras para revender. Si no vendes, no los pagas.
La palanca operativa es la proporción entre esas dos cubetas. Un negocio con muchos costos fijos y pocos variables tiene palanca operativa alta. Uno con pocos fijos y muchos variables la tiene baja.
¿Y por qué es una palanca? Por la misma razón que la deuda: amplifica. Cada venta adicional en un negocio de costos fijos altos casi no trae costo nuevo consigo, así que casi toda esa venta cae directo a la utilidad. Sube muy rápido. Y baja igual de rápido, porque los costos fijos siguen ahí cuando las ventas se van.
Dos negocios idénticos, dos destinos distintos
Vamos con números inventados y fáciles de seguir.
Negocio A vende 1,000,000 al año. Tiene 700,000 de costos fijos y sus costos variables son el 20% de lo que vende. Utilidad: 1,000,000 − 700,000 − 200,000 = 100,000.
Negocio B vende exactamente lo mismo: 1,000,000. Pero tiene solo 200,000 de costos fijos y sus variables son el 70% de las ventas. Utilidad: 1,000,000 − 200,000 − 700,000 = 100,000.
Mismas ventas. Misma utilidad. En un estado de resultados de una sola columna, son gemelos. Ahora movamos las ventas.
| Utilidad si las ventas… | Negocio A (fijos altos) | Negocio B (fijos bajos) |
|---|---|---|
| Suben 20% (a 1,200,000) | 260,000 (+160%) | 160,000 (+60%) |
| Se quedan igual (1,000,000) | 100,000 | 100,000 |
| Bajan 20% (a 800,000) | −60,000 (pérdida) | 40,000 (sigue ganando) |
Ahí está todo el concepto en una tabla.
Un movimiento de 20% en las ventas mueve la utilidad de A un 160%, ocho veces más. A B la mueve 60%, tres veces. Ese multiplicador —8 contra 3— es la palanca operativa de cada uno, y no depende del año que venga: está construido dentro del negocio desde antes de que empiece el año.
Por eso A es un negocio maravilloso en expansión y un negocio aterrador en recesión. Y por eso B nunca va a dar un año espectacular, pero es mucho más difícil de matar.
El número que casi nadie sabe de su propio negocio
De todo esto sale una pregunta que deberías poder contestar en diez segundos y que la mayoría de los dueños no puede: ¿cuánto tengo que vender para no perder dinero?
Se llama punto de equilibrio y se calcula así de fácil: de cada peso que vendes, quítale el costo variable. Lo que queda es lo que sirve para pagar los fijos. Divide tus costos fijos entre esa proporción y ya está.
| Concepto | Negocio A | Negocio B |
|---|---|---|
| De cada peso vendido, le queda ( 1 ) | 0.80 | 0.30 |
| Costos fijos a cubrir ( 2 ) | 700,000 | 200,000 |
| Tiene que vender (2 / 1) | 875,000 | 666,667 |
| Margen antes de perder | 12.5% | 33% |
Ese último renglón es el que hay que tatuarse. A las ventas de A les basta caer 12.5% para que el negocio empiece a perder. Las de B pueden caer 33%. Uno tiene un colchón dos veces y media más grande que el otro, con las mismas ventas y la misma utilidad.
Si no conoces ese porcentaje de tu negocio, estás operando sin saber a qué distancia está el precipicio. Y es una cuenta de diez minutos con tu estado de resultados enfrente.
¿Cuál de los dos es mejor?
Ninguno.
La palanca operativa alta es una apuesta a crecer. Tiene sentido cuando la demanda es razonablemente predecible y hay volumen por delante: fábricas, software, gimnasios, restaurantes, hoteles. En esos negocios, una vez que cubres los fijos, cada cliente adicional es casi pura utilidad. Es un modelo espectacular… mientras la demanda esté ahí.
La palanca operativa baja es una apuesta a sobrevivir. Tiene sentido cuando la demanda es incierta, estacional o nueva: consultorías, comercializadoras, servicios, cualquier negocio en sus primeros años. Nunca vas a tener un año explosivo, pero un mal trimestre no te tumba.
La regla práctica, entonces, no es cuál elegir sino cuándo: mientras menos certidumbre tengas sobre tus ventas, menos costos fijos deberías cargar. Y al revés: una vez que el volumen está probado y es estable, subir la palanca es lo que multiplica el resultado.
La palanca se puede mover a propósito
Para bajarla (más resistencia, menos explosión): subcontratar en vez de contratar de planta, pagar por comisión en vez de sueldo base, rentar equipo en vez de comprarlo, usar servicios que cobren por uso en vez de licencias anuales, tercerizar la logística. Todo eso convierte costos fijos en variables.
Para subirla (más margen si hay volumen): traer adentro lo que hoy pagas por fuera, comprar en vez de rentar, invertir en automatización, contratar de planta a quien hoy te cobra por proyecto.
Cada una de esas decisiones parece una negociación de costos y en realidad es una decisión de riesgo. Contratar de planta a alguien que hoy te factura por proyecto puede salir más barato al mes y, al mismo tiempo, acercarte el punto de equilibrio unos cuantos puntos. Las dos cosas son ciertas a la vez, y casi nadie mira la segunda.
El combo peligroso: las dos palancas juntas
Y llegamos a lo que de verdad quiebra empresas rentables.
Un negocio puede tener dos palancas al mismo tiempo: esta, la operativa, y la palanca financiera. Las dos multiplican, y cuando se combinan, sus efectos se multiplican entre sí.
Piensa en el Negocio A del ejemplo, el de los costos fijos altos, con un crédito grande encima. Las ventas caen 20%: los costos fijos siguen, así que ya está perdiendo 60,000. Y el pago del crédito también sigue, en su fecha exacta, sin importar nada. Dos capas de compromisos rígidos contra un ingreso que se movió.
Ese es el escenario que convierte un mal trimestre en una crisis de la que no se sale. No fue el mercado ni la mala suerte: fue una estructura que no dejaba margen de error, construida en los buenos años, cuando ambas palancas se sentían geniales.
De ahí sale una regla útil en muchos casos: entre más alta sea tu palanca operativa, menos deuda deberías cargar. Y viceversa. Un negocio de costos fijos altos que además se endeuda fuerte está apostando dos veces a la misma carta.
Tres cosas que puedes hacer esta semana
- Parte tus costos en dos columnas: fijos y variables. Solo eso ya te va a sorprender. Muchos “variables” resultan ser fijos disfrazados.
- Calcula tu punto de equilibrio y conviértelo en porcentaje. No te quedes con el monto: lo que importa es cuánto pueden caer tus ventas antes de que duela.
- Cruza ese número con tu deuda. Si tu colchón es angosto y encima tienes pagos fijos de crédito, ya sabes cuál es la conversación pendiente.
Preguntas frecuentes
¿Qué es la palanca operativa en palabras simples?
Es qué tanto de tus costos son fijos en lugar de variables. Los fijos se pagan vendas o no vendas: renta, sueldos base, software, seguros. Los variables solo existen cuando vendes: materia prima, envíos, comisiones. Entre más peso tengan los fijos, más se amplifica el efecto de cualquier cambio en las ventas sobre tu utilidad. Un negocio con costos fijos altos gana mucho más en un buen año y pierde mucho más en uno malo, aunque venda exactamente lo mismo que otro con costos fijos bajos.
¿Cómo calculo mi punto de equilibrio?
De cada peso que vendes, réstale lo que te cuesta producir o entregar esa venta; lo que queda es lo que sirve para pagar tus costos fijos. Divide el total de tus costos fijos entre esa proporción y obtienes cuánto necesitas vender para no perder dinero. Ejemplo: si de cada peso te quedan 30 centavos y tus costos fijos son 200,000, necesitas vender 666,667. Lo verdaderamente útil es convertirlo en porcentaje: qué tanto pueden caer tus ventas actuales antes de llegar a ese punto. Ese porcentaje es tu margen de seguridad.
¿Es mejor tener costos fijos altos o bajos?
Depende de qué tan predecible sea tu demanda, no de una regla general. Costos fijos altos tienen sentido cuando el volumen está probado y es estable, porque una vez cubiertos los fijos cada venta adicional es casi pura utilidad: es el modelo de fábricas, software, gimnasios y restaurantes. Costos fijos bajos tienen sentido cuando la demanda es incierta, estacional o nueva, porque un mal trimestre no te tumba. La regla práctica es que mientras menos certidumbre tengas sobre tus ventas, menos costos fijos conviene cargar, y menos deuda encima de ellos.
Eduardo Sucarrats
Co-Fundador y Director · CFA, CAIA
Saber a qué distancia está tu punto de equilibrio, cuánto amplifica tu estructura de costos y cuánta deuda aguanta encima no es un ejercicio académico: es la diferencia entre ajustar a tiempo y enterarte tarde. Es de lo primero que revisamos al entrar a una empresa, y es exactamente el trabajo de un Fractional CFO. Si quieres esos números corridos con tus cifras reales, escríbenos.